Вместе с аналитиками NPB Markets разобрали акции МКПАО «Яндекс», MOEX: YDEX. В расчётах используется округлённая котировка 3 475 ₽ за акцию в ходе торгов 20 октября. Горизонт сценариев: 6–12 месяцев.
В первом полугодии 2026 года «Яндекс» увеличил выручку на 19%, до 759 млрд рублей, а скорректированную EBITDA — на 41%, до 162,2 млрд рублей. Компания научилась зарабатывать больше на каждом рубле выручки: рентабельность по этому показателю поднялась с 18 до 21,4%.
Но акция в октябре торгуется примерно по 3 475 рублей, заметно ниже годового максимума. Инвесторы сомневаются не столько в масштабе бизнеса, сколько в том, как оценить будущую прибыль на фоне дорогих денег, затрат на ИИ и перестройки электронной коммерции.
В этом разборе считаем, что заложено в цене YDEX, сколько свободных ресурсов остаётся после капитальных затрат и при каких допущениях акции могут стоить 2 700, 3 950 или 5 390 рублей. Эти уровни — сценарная модель, а не прогноз с гарантией достижения.
Что происходит с акциями YDEX на 20 октября 2026 года
| Показатель | Значение |
|---|---|
| Ориентир цены в ходе торгов 20 октября | 3 475 ₽ |
| Капитализация по 396,907 млн выпущенных акций | ≈ 1,379 трлн ₽ |
| Диапазон за 52 недели | 3 143–4 929 ₽ |
| Выручка по МСФО за I полугодие 2026 года | 759,0 млрд ₽ |
| Скорректированная EBITDA за I полугодие | 162,2 млрд ₽ |
| Выручка на 2026 год — ориентир менеджмента | ≈ 1,73 трлн ₽ |
| EBITDA на 2026 год — ориентир менеджмента | ≈ 350 млрд ₽ |
| Приблизительный форвардный EV/EBITDA | 4,0 |
| Следующий отчёт — III квартал 2026 года | 29 октября 2026 года |
Ориентир цены — временной снимок, а не торговый сигнал. На 20 октября акции стоили приблизительно на 29,5% ниже 52-недельного максимума 4 929 ₽. Для возврата от 3 475 ₽ к этому максимуму потребуется уже около 41,8% роста.
Именно здесь возникает ловушка «дешёвой» акции: процент падения и процент, необходимый для восстановления, различаются.
Выручка: «Яндекс» растёт, но темпы уже неодинаковые
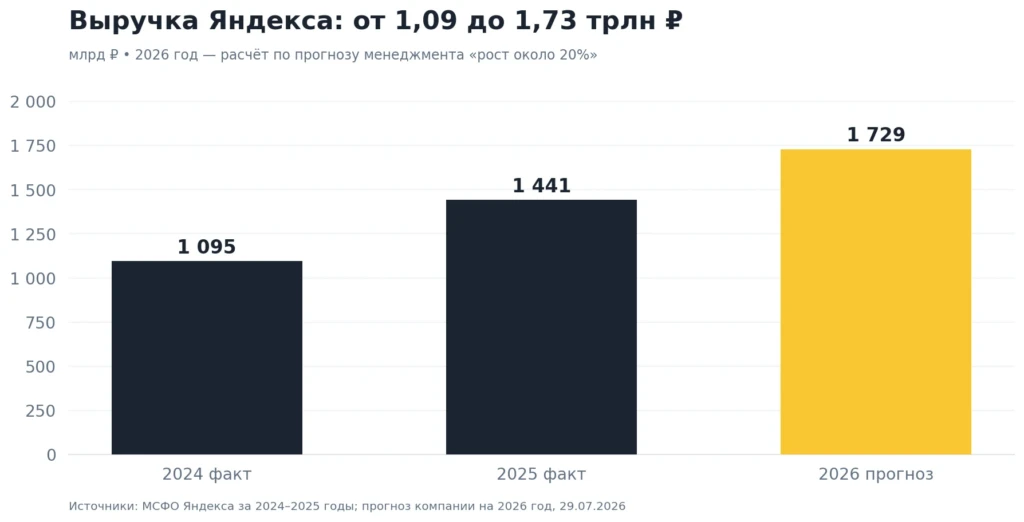
По итогам 2024 года выручка «Яндекса» составила 1 094,6 млрд ₽, по итогам 2025 года — 1 441,1 млрд ₽. Рост в 2025 году достиг 32%.
На 2026 год менеджмент прогнозирует увеличение примерно на 20%. Если выполнить этот ориентир буквально, получится 1 729,3 млрд ₽.
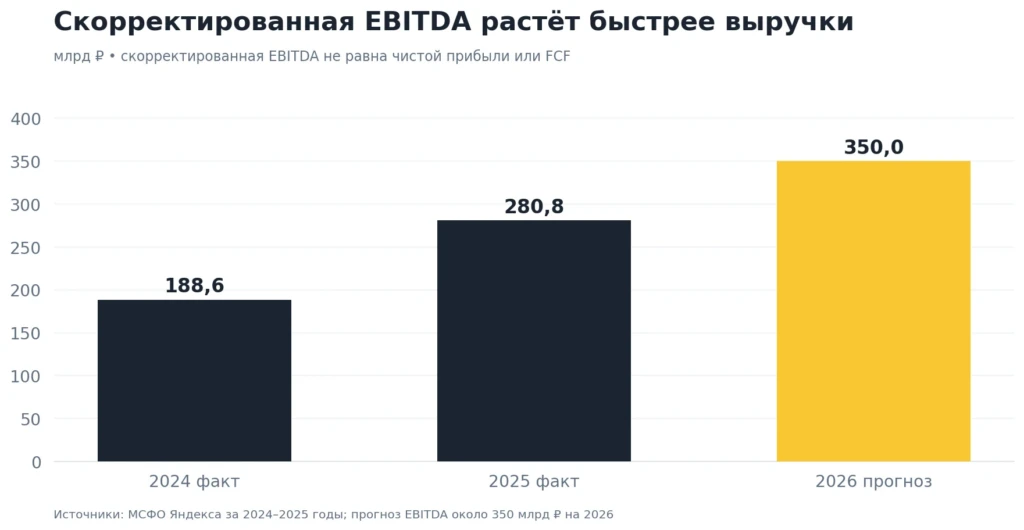
График 2. Выручка «Яндекса» в 2024–2026 годах
2024–2025 — фактическая выручка по МСФО, 2026 — оценка на основе прогноза менеджмента.
Первый квартал 2026 года принёс 372,7 млрд ₽ выручки, плюс 22% год к году. Второй квартал — 386,3 млрд ₽, плюс 16%.
Выручка продолжает увеличиваться, но темп роста в годовом сравнении замедлился на 6 процентных пунктов. Инвестору стоит следить, окажется ли это следствием высокой базы, слабой рекламы или устойчивым переходом бизнеса к более медленному росту.
Для выполнения прогноза по итогам года второе полугодие должно обеспечить около 970,3 млрд ₽ выручки. Во втором полугодии 2025 года было примерно 802,1 млрд ₽.
Иными словами, оставшиеся шесть месяцев требуют роста приблизительно на 21% год к году. Это чуть выше, чем достигнутые 19% за январь–июнь 2026-го: задача реалистичная, но не автоматическая.
EBITDA растёт быстрее выручки. Откуда берётся дополнительная прибыль
Скорректированная EBITDA выросла со 188,6 млрд ₽ в 2024 году до 280,8 млрд ₽ в 2025-м.
Прогноз компании на 2026 год — около 350 млрд ₽, что соответствует росту приблизительно на 24,6%.
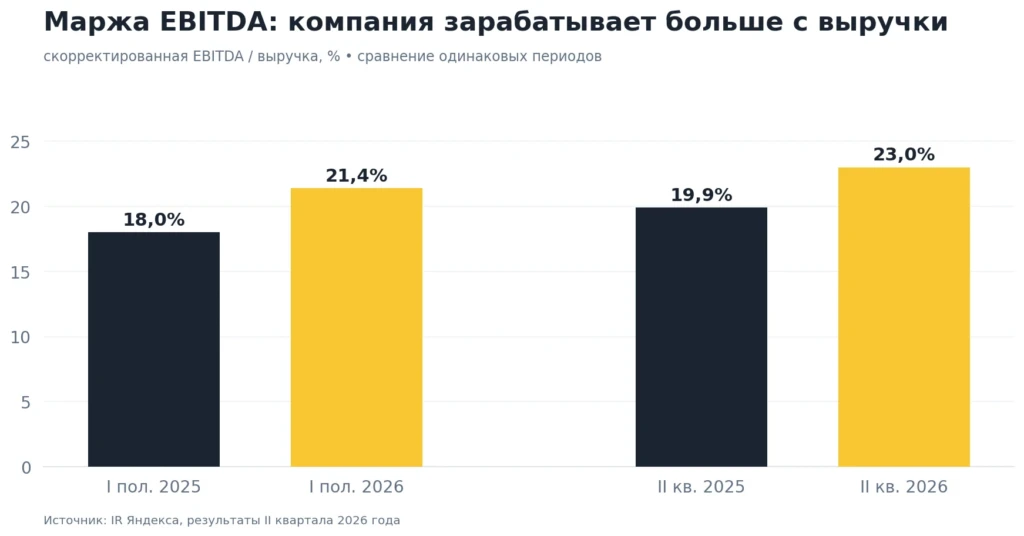
График 3. Скорректированная EBITDA «Яндекса»
Показатель не является чистой прибылью или денежным потоком; 2026 год — прогноз менеджмента.
За первое полугодие 2026 года скорректированная EBITDA достигла 162,2 млрд ₽ против 114,9 млрд ₽ годом ранее. Маржа выросла с 18 до 21,4%.
Во втором квартале улучшение ещё заметнее: 23% против 19,9% год назад. Такое расхождение темпов означает, что часть направлений стала приносить больше операционной прибыли относительно выручки.
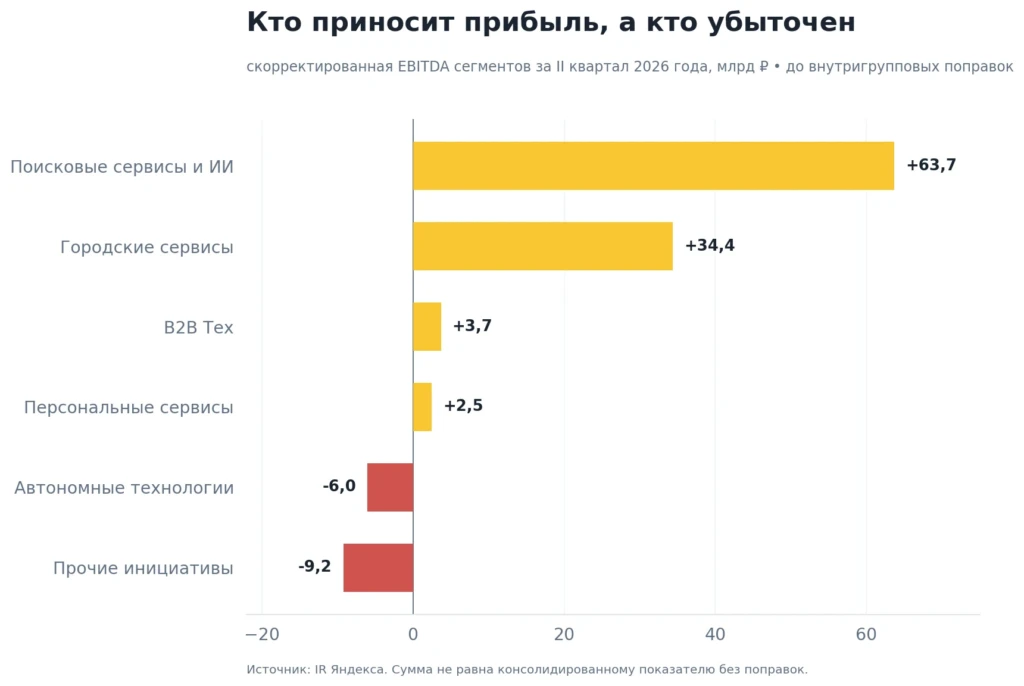
График 4. Рентабельность EBITDA
Маржа скорректированной EBITDA: одноимённые периоды 2025 и 2026 годов.
При этом скорректированная чистая прибыль за полугодие выросла до 82,2 млрд ₽ против 43,2 млрд ₽, а прибыль по МСФО — до 93,4 млрд ₽ против 5,4 млрд ₽.
Не следует строить оценку акции по росту чистой прибыли на 1 600%: сравнительная база по МСФО необычно низкая, а разовые эффекты, включая продажу активов, могут искажать финансовый результат.
Для оценки устойчивости операционного бизнеса полезнее одновременно смотреть на выручку, EBITDA и денежный поток.
Какие бизнесы зарабатывают деньги, а какие их тратят
Технологический профиль «Яндекса» скрывает несколько разных экономик.
Поиск продаёт рекламу с высокой маржой. Такси получает комиссию с поездок. Маркетплейс и доставка требуют логистики, инфраструктуры и субсидирования спроса. Подписки и финтех масштабируются по своим правилам. ИИ и беспилотные технологии требуют инвестиций до появления устойчивой монетизации.
| Направление | Выручка во II квартале, млрд ₽ | EBITDA, млрд ₽ | Маржа |
|---|---|---|---|
| Поисковые сервисы и ИИ | 137,4 | 63,7 | 46,3% |
| Городские сервисы | 215,6 | 34,4 | 16,0% |
| Персональные сервисы | 64,9 | 2,5 | 3,9% |
| B2B Тех | 15,3 | 3,7 | 24,4% |
| Автономные технологии | 0,1 | −6,0 | — |
| Прочие сервисы и инициативы | 3,4 | −9,2 | — |
Выручка и EBITDA отдельных блоков приведены до исключения всех внутригрупповых операций: суммировать их и считать выручкой группы некорректно. Консолидированная выручка за II квартал — 386,3 млрд ₽, EBITDA — 88,9 млрд ₽.
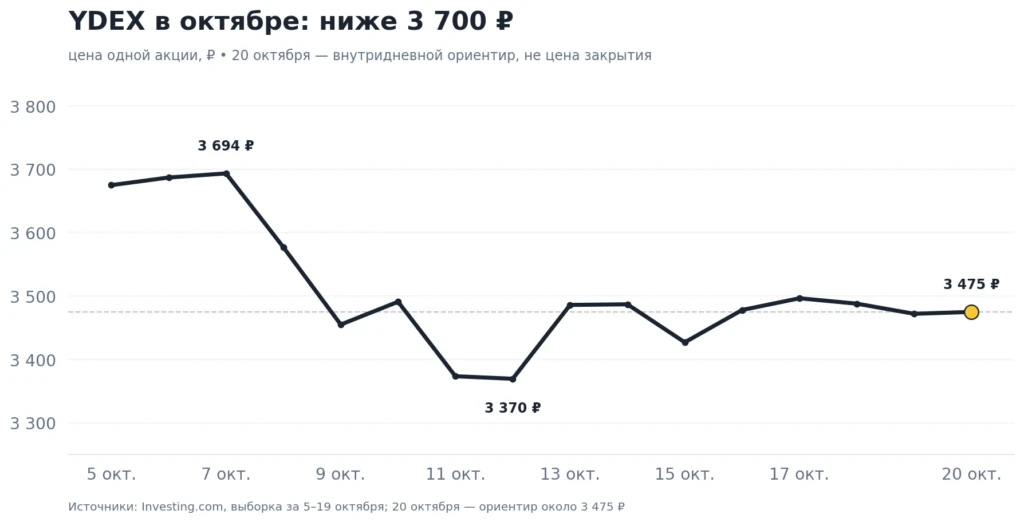
График 5. Операционные результаты бизнесов «Яндекса»
Поиск и реклама
Поисковые сервисы и ИИ за квартал принесли 63,7 млрд ₽ EBITDA при марже 46,3%. Это самый прибыльный блок в абсолютном выражении.
Выручка выросла на 9% год к году, а рекламные поступления от внешних клиентов — на 10,3%.
Дополнительный ресурс роста — новые рекламные форматы внутри ИИ-поиска и Алисы. Но эта же технология может изменить привычную поисковую выдачу и структуру рекламных кликов.
Рост использования ИИ пока не эквивалентен росту прибыли от него.
Городские сервисы
Выручка блока выросла на 18%, до 215,6 млрд ₽, а EBITDA — со 12,8 до 34,4 млрд ₽.
Основной результат обеспечили такси и снижение убытков коммерции.
Во втором квартале электронная коммерция впервые показала положительную скорректированную EBITDA — 0,4 млрд ₽ после убытка 10,9 млрд ₽ годом ранее.
Но за первое полугодие направление всё ещё убыточно: −6,0 млрд ₽. Один прибыльный квартал пока не доказывает, что Маркет перестал сжигать деньги на устойчивой основе.
Подписки, развлечения и финтех
У Яндекс Плюса было 49,4 млн подписчиков. Выручка направления Плюса и развлекательных сервисов за квартал достигла 34,9 млрд ₽, плюс 27%.
Выручка финансовых сервисов выросла на 51%, до 29,5 млрд ₽.
Вместе эти направления дают рост, но их общая маржа EBITDA — всего 3,9%. Дополнительная выручка ещё должна превратиться в устойчивую прибыль.
Облачные технологии и корпоративный софт
B2B Тех заработал 15,3 млрд ₽ выручки и 3,7 млрд ₽ EBITDA за квартал.
При росте выручки на 29% маржа достигла 24,4%.
Сегмент пока невелик относительно группы, однако по марже он значительно привлекательнее электронной коммерции. Его результаты могут повысить качество совокупной прибыли при увеличении доли в бизнесе.
Беспилотные технологии
Блок автономных технологий за квартал показал убыток по EBITDA 6 млрд ₽, почти вдвое больше прошлогоднего.
Это ставка на возможный будущий рынок, а не уже доказанный источник доходности акционеров. Пока направление снижает текущий финансовый результат группы.
ИИ: почему рост аудитории не гарантирует дохода акционеру
По данным компании, во втором квартале число еженедельных пользователей чата с Алисой AI выросло до 33,2 млн, а месячная аудитория AI-ответов под строкой поиска достигла 49,5 млн.
На ИИ-поверхностях рекламные объявления уже увидели пользователи в рамках кампаний более 460 тыс. рекламодателей.
Это создаёт возможный коммерческий эффект: если пользователь получает ответ внутри экосистемы, «Яндекс» сохраняет аудиторию и может продавать новый рекламный инвентарь.
Но есть обратная сторона. Для обработки ИИ-запросов нужны вычисления, оборудование и электроэнергия.
Кроме того, ответы нейросети способны вытеснять привычные поисковые переходы и менять доходность рекламных показов.
Поэтому оценивать ИИ-стратегию стоит по разнице между дополнительной рекламной маржой и затратами на инфраструктуру, а не по числу пользователей Алисы.
Капитальные затраты: что остаётся от EBITDA в 350 млрд рублей
Компания ожидает, что капитальные затраты за 2026 год составят 10–12% выручки. При расчётной годовой выручке 1 729 млрд ₽ это 173–208 млрд ₽.
Если механически вычесть эти капитальные вложения из ориентировочной EBITDA 350 млрд ₽, останется 142–177 млрд ₽.
Это полезный индикатор интенсивности инвестиций, но не свободный денежный поток (FCF): из него ещё нельзя вывести сумму денег для дивидендов без учёта налогов, процентов, оборотного капитала, лизинга и особенностей финтех-бизнеса.
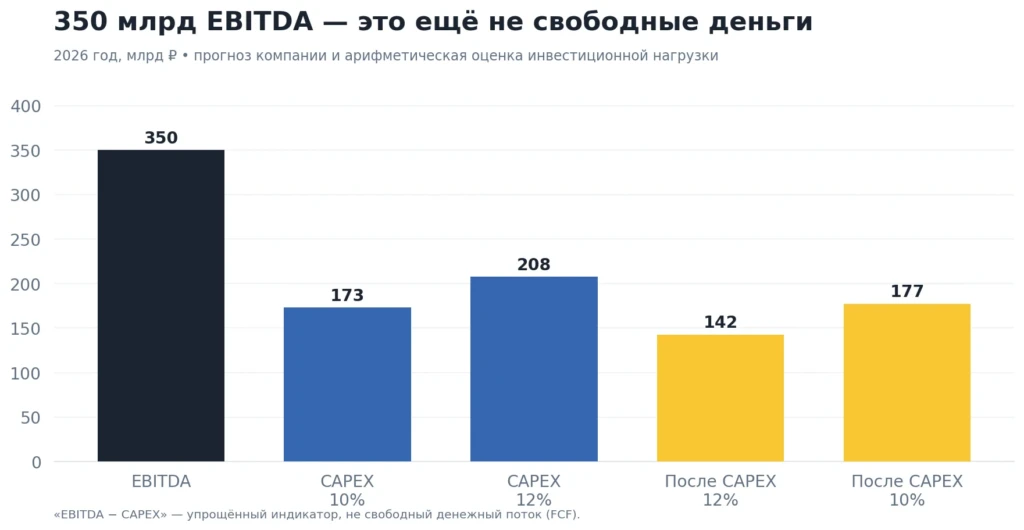
График 6. EBITDA и капитальные затраты «Яндекса» в 2026 году
Условное сопоставление EBITDA 350 млрд ₽ и капитальных затрат 173–208 млрд ₽. Остаток после CAPEX не является FCF.
При снижении темпов роста выручки и сохранении капитальных затрат ближе к 12% рынок может пересмотреть оценку компании даже при выполнении прогноза по EBITDA.
И наоборот, если инвестиции приведут к росту высокомаржинальных направлений, сегодняшние расходы могут стать основанием для повышения оценки акций в последующие годы.
Долг, деньги и обратный выкуп акций
На 30 июня у «Яндекса» было 296 млрд ₽ денежных средств и краткосрочных депозитов и 277,3 млрд ₽ финансового долга.
Отдельно компания включила 25,7 млрд ₽ некоторых обязательств по аренде в расчёт собственного показателя скорректированного чистого долга — 7 млрд ₽.
Это небольшая величина относительно прогнозной годовой EBITDA, но не означает отсутствия финансовых обязательств или расходов.
В июне «Яндекс» разместил облигации на 60 млрд ₽. У 40 млрд ₽ из них ставка плавающая: ключевая ставка ЦБ плюс 1,25 процентного пункта. Поэтому длительный период высоких ставок увеличивает стоимость обслуживания этой части долга.
Ещё один корпоративный фактор — обратный выкуп до 50 млрд ₽ в течение двух лет для программы мотивации сотрудников.
К 27 июля компания выкупила 3,3 млн акций почти на 12,5 млрд ₽. Но бумаги приобретаются для передачи сотрудникам, а не обязательно для погашения.
Во II квартале параллельно размещено 894,1 тыс. дополнительных акций.
Не стоит считать такой buyback полноценным сокращением числа акций навсегда: часть эффекта может быть компенсирована выдачей бумаг по программе мотивации.
Дивиденды «Яндекса»: сколько можно получить после покупки в октябре
«Яндекс» начал платить дивиденды после реструктуризации в 2024 году.
По итогам первой и второй половины 2024 года компания объявляла по 80 ₽ на акцию, всего 160 ₽ за год.
За первое полугодие 2025 года выплата составила 80 ₽, по итогам всего 2025 года — ещё 110 ₽, то есть 190 ₽ совокупно.
По результатам первого полугодия 2026 года уже утверждены дивиденды 110 ₽. Дата закрытия реестра была назначена на 21 сентября 2026 года.
Купив акцию в октябре, инвестор не получает права на эту уже прошедшую выплату.
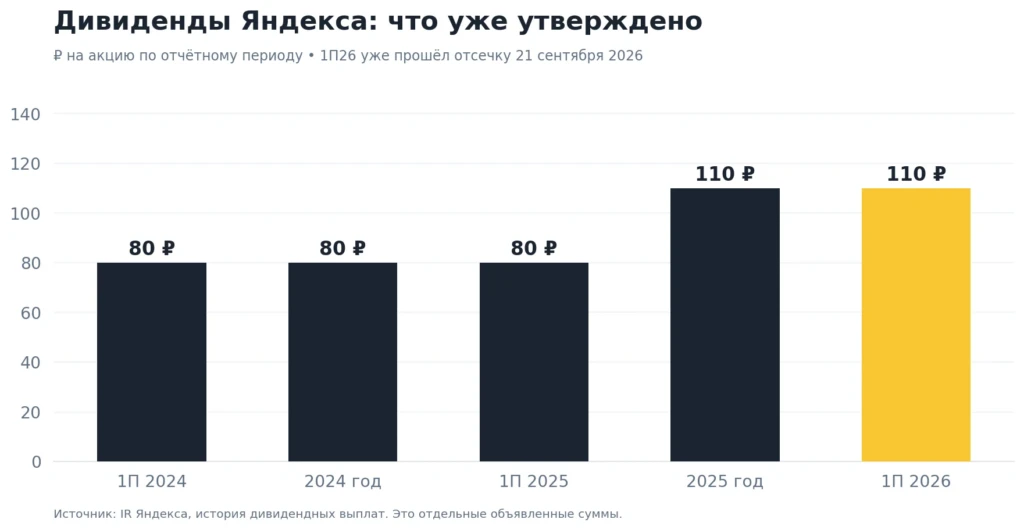
График 7. История дивидендов «Яндекса»
Подтверждённые дивиденды по отчётным периодам. Будущая выплата за второе полугодие 2026 года пока не утверждена.
Если чисто условно повторить за вторую половину 2026 года выплату 110 ₽, потенциальная доходность относительно цены покупки 3 475 ₽ будет 3,2% до налога.
А условная годовая сумма 220 ₽ на акцию дала бы 6,3%, однако половина этой суммы уже относится к прошедшей отсечке и недоступна покупателю в октябре.
Поэтому нельзя обещать новому инвестору дивидендную доходность 6,3% за ближайшие 12 месяцев.
Для примера, 10 акций по 3 475 ₽ стоят 34 750 ₽ без комиссий.
Гипотетический будущий дивиденд 110 ₽ на акцию составил бы 1 100 ₽ до налога. При НДФЛ 13% останется 957 ₽.
Выплата за второе полугодие 2026 года и её размер на дату статьи не утверждены.
Сколько на самом деле стоит бизнес: считаем EV/EBITDA
Для экосистемы с инвестициями, лизингом и разными направлениями используем EV/EBITDA как ориентир стоимости предприятия относительно операционного результата, дополняя его анализом CAPEX и прибыли.
Это не универсальная «справедливая цена»: показатель зависит от корректировок EBITDA и состава долга.
Приблизительное число выпущенных акций — 396,9 млн.
Если цена одной акции 3 475 ₽, капитализация составляет около 1 379,2 млрд ₽.
Прибавим скорректированный чистый долг 7 млрд ₽: получим условный EV около 1 386,2 млрд ₽.
Разделив его на прогнозную EBITDA 350 млрд ₽, получим форвардный EV/EBITDA ≈ 4,0.
Для сравнения: EBITDA за последние четыре опубликованных квартала — III и IV кварталы 2025-го и I–II кварталы 2026-го — равна примерно 328,1 млрд ₽.
На этой базе EV/EBITDA составляет около 4,2.
Компания оценивается недорого относительно собственного операционного результата, но низкий мультипликатор не отменяет капиталоёмкости бизнеса.
Нельзя автоматически приравнивать такой коэффициент к потенциалу роста: если EBITDA улучшилась благодаря сокращению рекламных субсидий и иных расходов, а затем затраты снова вырастут, рынок может сохранить дисконт.
Кроме того, для банковских и финтех-операций EV/EBITDA имеет ограничения; приведённая оценка — приближение для всей группы.
Прогноз акций YDEX: три сценария на 6–12 месяцев
Вместо одного «таргета» зададим прибыль и рыночный мультипликатор отдельно.
Формула модели:
Расчётная цена = (EBITDA × EV/EBITDA − скорректированный чистый долг) / число акций.
Во всех сценариях используются неизменные для простоты 7 млрд ₽ скорректированного чистого долга на 30 июня и 396,9 млн акций.
Фактически долг и число акций могут измениться. Модель не включает будущие дивиденды и не является оценкой денежных потоков методом DCF.
| Сценарий | EBITDA за 2026, млрд ₽ | EV/EBITDA | Расчётная цена | Изменение к 3 475 ₽ |
|---|---|---|---|---|
| Негативный | 310 | 3,5 | 2 716 ₽ | −21,8% |
| Базовый | 350 | 4,5 | 3 950 ₽ | +13,7% |
| Позитивный | 390 | 5,5 | 5 387 ₽ | +55,0% |
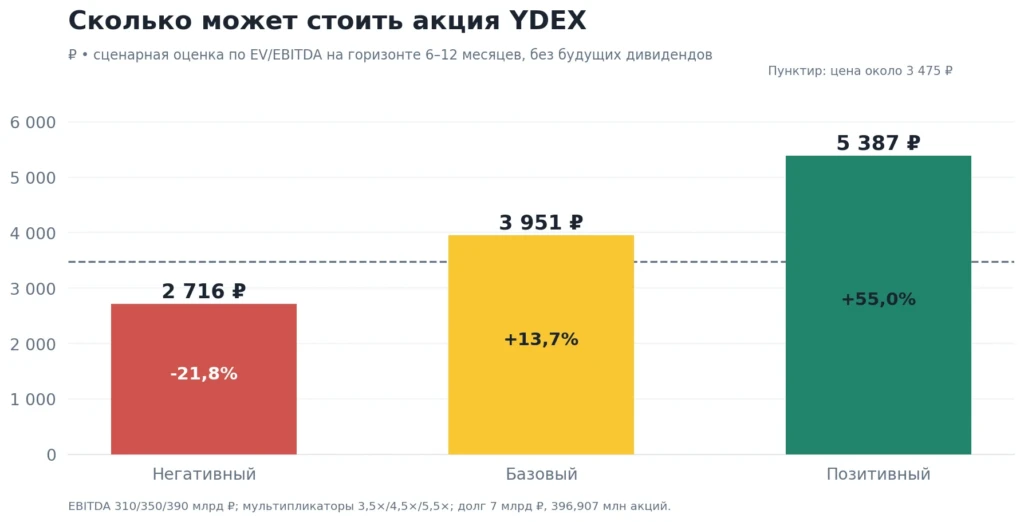
График 8. Три сценария оценки акций «Яндекса»
Модель чувствительности цены YDEX к EBITDA и EV/EBITDA. Вероятности сценариям не присвоены. Дивиденды не учтены.
Негативный сценарий: 2 716 рублей
EBITDA оказывается ниже ориентира компании на 40 млрд ₽, а инвесторы готовы платить 3,5 годовой EBITDA.
Цена снижается примерно до 2 716 ₽.
Такой исход возможен при замедлении рекламы, новом росте расходов на логистику и AI-инфраструктуру или ухудшении общего спроса на российские акции.
Базовый сценарий: 3 950 рублей
Прогноз EBITDA 350 млрд ₽ выполняется, а оценка расширяется с нынешних примерно 4,0 до 4,5 EV/EBITDA.
Получаем около 3 950 ₽ — потенциально +13,7%.
Рост требует хороших финансовых показателей компании и готовности рынка увеличить мультипликатор.
При сохранении текущего мультипликатора около 4,0 цена останется близка к сегодняшней, даже если прогноз выполнен.
Позитивный сценарий: 5 387 рублей
EBITDA достигает 390 млрд ₽, рынок платит 5,5 годовых EBITDA.
Тогда расчётная цена приближается к 5 387 ₽.
Это +55%, но такой результат требует одновременно роста прибыли выше ориентира менеджмента и существенной переоценки российской технологической компании.
Рассматривать его как основное ожидание было бы чрезмерно оптимистично.
Что проверить 29 октября в новом отчёте
Следующий отчёт за третий квартал 2026 года запланирован на 29 октября.
Данные покажут, насколько достижимы годовые ориентиры и поддерживается ли рост EBITDA без ухудшения бизнеса.
- Общая выручка. Для прогноза +20% за год понадобится примерно +21% во втором полугодии относительно аналогичного периода 2025-го. Рост на 15–16% в третьем квартале без сильного четвёртого квартала усложнит задачу.
- Поиск и ИИ. Проверяем, удерживается ли положительная динамика рекламной выручки от внешних клиентов и маржа блока около 45–46%.
- Электронная коммерция. Смотрим, стал ли результат после квартальных +0,4 млрд ₽ устойчиво положительным и перестало ли направление накапливать убыток.
- CAPEX и денежный поток. Сам по себе рост EBITDA мало значит, если инфраструктурные инвестиции опережают появление свободных денег.
- Акции и мотивация. Смотрим объём выкупа, дополнительную эмиссию и изменение потенциального числа акций с учётом программ вознаграждения.
Покупать ли YDEX по 3 475 рублей
«Яндекс» выглядит сильнее по операционным результатам, чем по дивидендной привлекательности.
За первое полугодие выручка выросла на 19%, EBITDA — на 41%, а электронная коммерция впервые завершила квартал с положительным результатом по EBITDA. Бизнес улучшает рентабельность.
Но у акции есть цена ошибки: 10–12% годовой выручки компания собирается направить на капитальные затраты, рекламный рост замедляется, а часть направлений остаётся убыточной.
Плюс покупка после сентябрьской отсечки не даёт права на уже утверждённые 110 рублей дивидендов за первое полугодие.
Базовая модель даёт 3 950 рублей за акцию, или около +14% от ориентира 3 475 ₽, но только при росте рыночного мультипликатора с примерно 4,0 до 4,5.
В негативном сценарии стоимость может снизиться примерно на 22%, а при позитивном сочетании прибыли и оценки — вырасти на 55%. Это диапазон чувствительности, а не гарантированное распределение исходов.
Практический вывод: для инвестора, которому нужен прогнозируемый дивидендный поток, YDEX уступает по понятности инструментам с фиксированной доходностью.
Для долгосрочного инвестора, готового принять ценовую волатильность ради роста рекламы, облачного бизнеса и повышения маржи, акция заслуживает внимания.
Но покупка непосредственно перед отчётом 29 октября — отдельный риск: отклонение от ожиданий способно вызвать резкое движение цены независимо от хороших результатов предыдущего полугодия.
Методика, источники и ограничения
- IR «Яндекса»: финансовые результаты за II квартал 2026 года — выручка, сегменты, EBITDA, капитальные затраты, чистый долг, выкуп акций.
- Результаты «Яндекса» за 2025 год — годовые показатели 2024–2025 годов.
- IR «Яндекса»: дивиденды — история выплат.
- Раскрытие Интерфакса — решение о дивидендах за первое полугодие 2026 года.
- IR «Яндекса»: календарь инвестора — дата отчётности.
- История котировок YDEX — рыночные цены.
Расчёты основаны на данных, доступных 20 октября 2026 года. Исторические данные и ориентиры менеджмента отделены от авторских оценок. Сценарии не учитывают изменения акционерного капитала, налогов, комиссий, будущих дивидендов и денежного потока после 2026 года.
Материал носит информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией.